Domain bestellablauf.de kaufen?
Wir ziehen mit dem Projekt
bestellablauf.de um.
Sind Sie am Kauf der Domain
bestellablauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bestellablauf.de kaufen?
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **

Ähnliche Suchbegriffe für Sonstige-Schleifpapier-Abrollgerät-SET
Top-Angebote
Produkte zum Begriff Sonstige-Schleifpapier-Abrollgerät-SET:
-
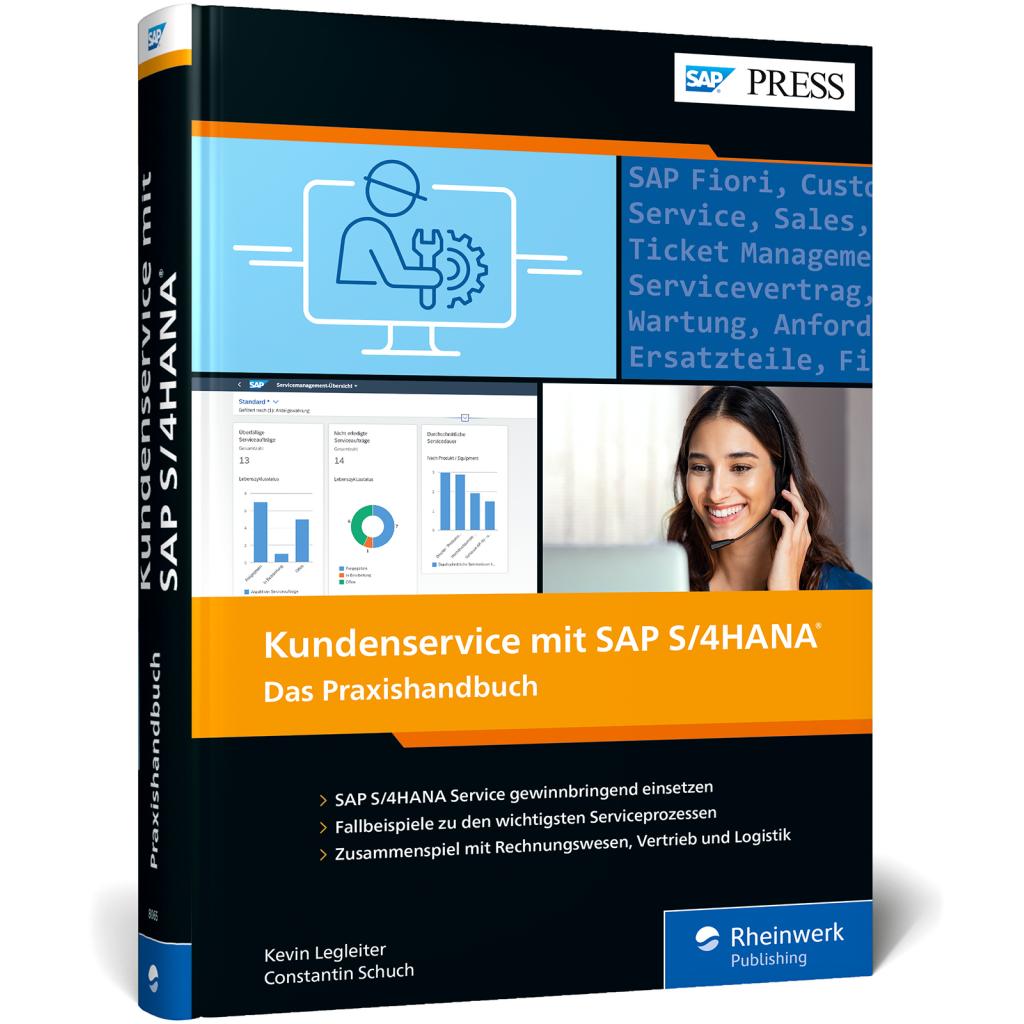
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AGB - KommentarAGB - Kommentar , Das bis zur 3. Auflage als 'AnwaltKommentar AGB-Recht' im Deutschen Anwaltsverlag erschienene Werk erscheint nun in erweiterter Herausgeberschaft und teilweise neuer Autorenschaft als Luchterhand Kommentar: Durch die klare Herausarbeitung der praxisrelevanten Lösungen, die themenbezogene Information durch das Lexikon und den adäquaten Umfang bietet dieser Kommentar wohldosiert genau das, was Sie für die effektive Beratung und Rechtsvertretung in AGB-Sachen benötigen. Neben der Kommentierung der §§ 305-310 BGB, einer Einführung zur Richtlinie 93/13/EWG sowie einer Kommentierung zum UKlaG konzentriert er sich im Lexikonteil bewusst auf die in der Praxis wichtigsten Verträge und elementaren Klauseln, die aktuell und kompakt erläutert werden. Hilfreich sind auch die Hinweise zur Gestaltung von AGB, bei der immer noch viele Fehler gemacht werden. Inhalt: ¿ Kommentierung der §§ 305-310 BGB ¿ Kommentierung des UKlaG + AGB-RL 93/13/EWG ¿ Das ausführliche und von ausgewiesenen Spezialisten verfasste AGB-Lexikon bildet den Schwerpunkt dieses Werkes. NEU in der 4. Auflage: ¿ Auswirkungen der Schuldrechtsreform (§§ 308, 309, 310 BGB) ¿ Aufnahme neuer wichtiger Stichworte in das Lexikon (z.B. 'Datenschutz', 'Softwarerecht', 'Inhaltskontrolle im B2B-Verkehr') sowie Berücksichtigung aktueller Rechtsprechung , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20230712, Produktform: Leinen, Titel der Reihe: AnwaltKommentar##, Redaktion: Feldhusen, Claire~Niebling, Jürgen, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1004, Keyword: AGB-Lexikon; Gestaltung von AGB; Richtlinie 93/13/EWG; Schuldrechtsreform; UKlaG; §§ 305-310 BGB, Fachschema: Bürgerliches Gesetzbuch - BGB ~Allgemeine Geschäftsbedingungen - AGB~Kondition (Geschäftsbedingung)~Wirtschaftsgesetz~Wirtschaftsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Rechtsordnungen: Zivilrecht, Code Civil, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 989, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Länge: 243, Breite: 179, Höhe: 61, Gewicht: 1850, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8173885, Vorgänger EAN: 9783824014644 9783824013401 9783824011599, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 121751399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
-
Welche Körnung Schleifpapier?
Welche Körnung Schleifpapier ist für welchen Einsatzzweck geeignet? Gibt es Unterschiede in der Körnung je nach Material, das bearbeitet werden soll? Welche Körnung eignet sich beispielsweise für das grobe Abschleifen von Holz und welche für feine Oberflächenbearbeitung? Wie wählt man die passende Körnung aus, um ein optimales Ergebnis zu erzielen? **
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **


Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Sonstige-Schleifpapier-Abrollgerät-SET:
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
-
Welche Körnung Schleifpapier?
Welche Körnung Schleifpapier ist für welchen Einsatzzweck geeignet? Gibt es Unterschiede in der Körnung je nach Material, das bearbeitet werden soll? Welche Körnung eignet sich beispielsweise für das grobe Abschleifen von Holz und welche für feine Oberflächenbearbeitung? Wie wählt man die passende Körnung aus, um ein optimales Ergebnis zu erzielen? **
Ähnliche Suchbegriffe für Sonstige-Schleifpapier-Abrollgerät-SET
-
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AGB - KommentarAGB - Kommentar , Das bis zur 3. Auflage als 'AnwaltKommentar AGB-Recht' im Deutschen Anwaltsverlag erschienene Werk erscheint nun in erweiterter Herausgeberschaft und teilweise neuer Autorenschaft als Luchterhand Kommentar: Durch die klare Herausarbeitung der praxisrelevanten Lösungen, die themenbezogene Information durch das Lexikon und den adäquaten Umfang bietet dieser Kommentar wohldosiert genau das, was Sie für die effektive Beratung und Rechtsvertretung in AGB-Sachen benötigen. Neben der Kommentierung der §§ 305-310 BGB, einer Einführung zur Richtlinie 93/13/EWG sowie einer Kommentierung zum UKlaG konzentriert er sich im Lexikonteil bewusst auf die in der Praxis wichtigsten Verträge und elementaren Klauseln, die aktuell und kompakt erläutert werden. Hilfreich sind auch die Hinweise zur Gestaltung von AGB, bei der immer noch viele Fehler gemacht werden. Inhalt: ¿ Kommentierung der §§ 305-310 BGB ¿ Kommentierung des UKlaG + AGB-RL 93/13/EWG ¿ Das ausführliche und von ausgewiesenen Spezialisten verfasste AGB-Lexikon bildet den Schwerpunkt dieses Werkes. NEU in der 4. Auflage: ¿ Auswirkungen der Schuldrechtsreform (§§ 308, 309, 310 BGB) ¿ Aufnahme neuer wichtiger Stichworte in das Lexikon (z.B. 'Datenschutz', 'Softwarerecht', 'Inhaltskontrolle im B2B-Verkehr') sowie Berücksichtigung aktueller Rechtsprechung , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20230712, Produktform: Leinen, Titel der Reihe: AnwaltKommentar##, Redaktion: Feldhusen, Claire~Niebling, Jürgen, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1004, Keyword: AGB-Lexikon; Gestaltung von AGB; Richtlinie 93/13/EWG; Schuldrechtsreform; UKlaG; §§ 305-310 BGB, Fachschema: Bürgerliches Gesetzbuch - BGB ~Allgemeine Geschäftsbedingungen - AGB~Kondition (Geschäftsbedingung)~Wirtschaftsgesetz~Wirtschaftsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Rechtsordnungen: Zivilrecht, Code Civil, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 989, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Länge: 243, Breite: 179, Höhe: 61, Gewicht: 1850, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8173885, Vorgänger EAN: 9783824014644 9783824013401 9783824011599, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 121751399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
-
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
-
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.